【インタビュー】せっかくのご縁を、一度きりにしない。家を買うその先も、人生の転機に思い出される存在へ
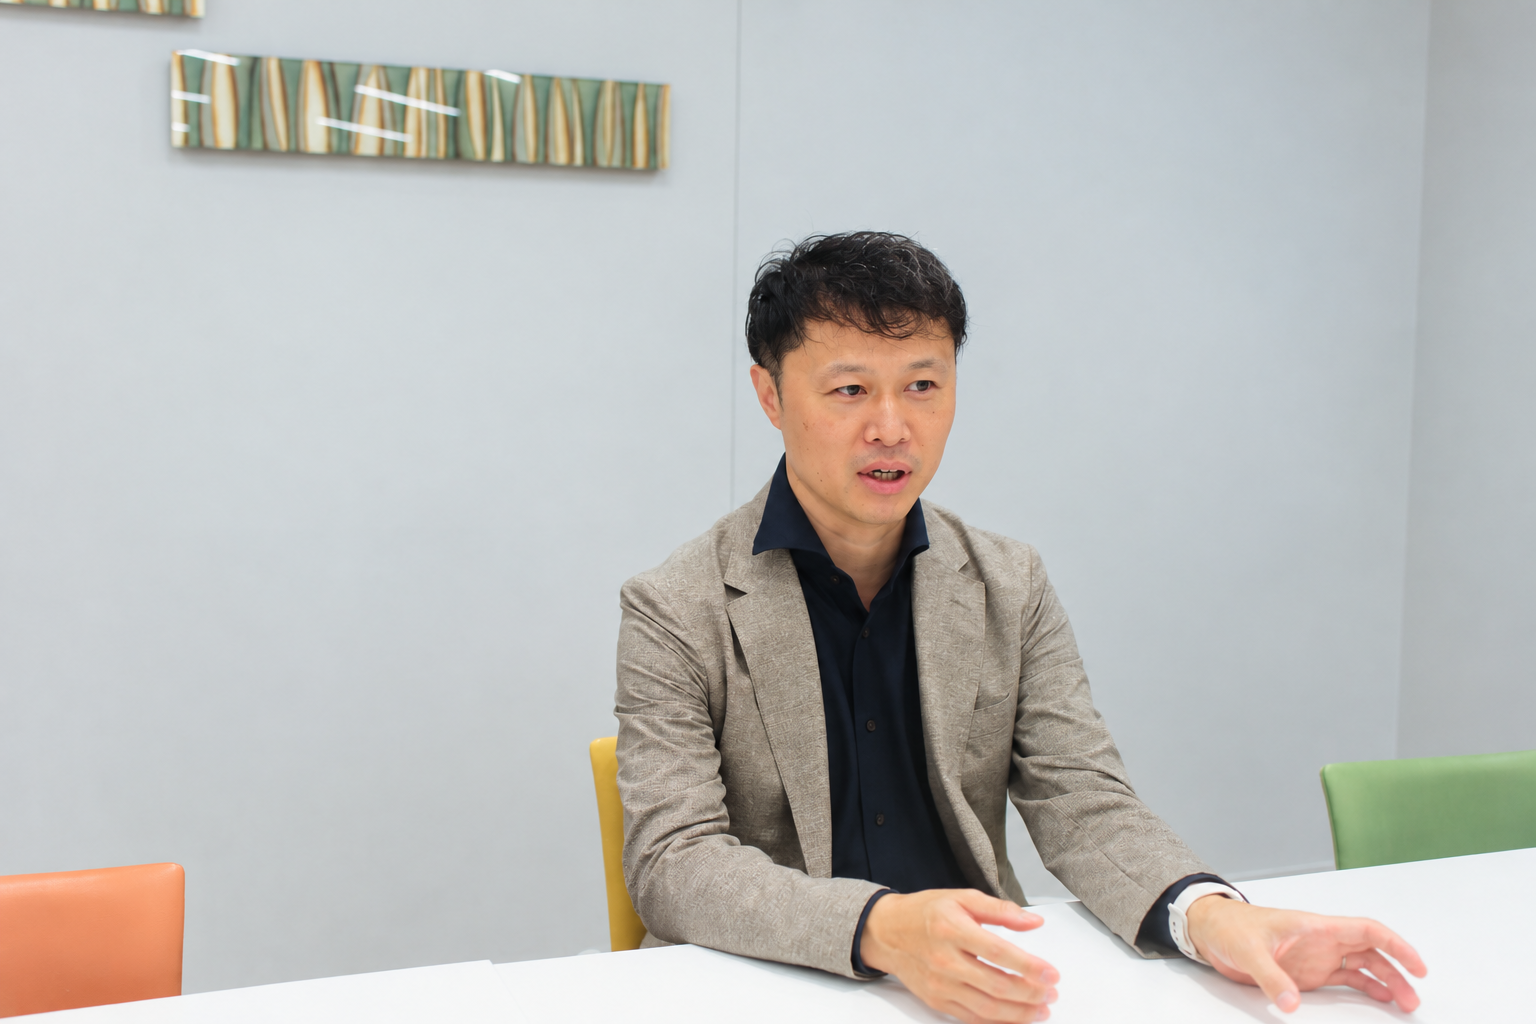
今回お話を伺ったのは、弊社の代表を務める押味邦浩氏です。
物件探しとリノベーションをどう一体で考えるのか、工事のパートナーに何を求めるのか。現場の実感を交えて伺いました。
原点は、学生時代に見た住まいと、新卒で触れたリノベーション
――不動産業界に入られたきっかけを教えてください。
大学時代は新聞奨学生として、住み込みで働きながら生活費と学費を払っていました。朝晩に新聞を配るなかでいろいろなお家を見て、住んでいる方とお話しするうちに、住宅に関わる仕事がしたいと思うようになったんです。
選んだのは、都心の中古マンションを自社で仕入れてリノベーションし、直接販売するベンチャー企業です。集客から販売まで自分で完結できること、高額な商品を売る力が身につくことが決め手でした。中古マンションの買取リノベ再販の走りの時期です。
――新卒の頃から、リノベーションに深く関わっていらしたのですね。
リノベーションすること自体にワクワクしていました。直販なので、お客様の生の声を直接いただけるんです。一方で、「さらにここをこうしたい」というご要望には、完成済みの商品として販売していたため応えられず、「購入後に追加で」とお願いするしかなかった。その経験は、今もどこかに残っています。
その後は、土地や収益物件まで扱う買取再販、さらに金融業界に移って不動産証券化商品の組成・運用・販売を経験しました。前職の株式会社ソラリスでは、執行役員として川崎駅至近の路面店で営業、マネジメント、新規事業の立ち上げまで担いました。
経験の幅が広がってはじめて、お客様がふと口にした言葉を、別のキーワードと結びつけて提案できるようになりました。相続を考えるご年配の方と、初めて家を買う若いご家族では、抱えている不安がまったく違いますから。
「一つの取引で終わらせるのはもったいない」。
TERASSとセイムボート、二つの立場で伴走する
――2026年5月にTERASSに参画された理由を教えてください。
会社の目標を優先すると、時にお客様に無理をお願いする場面が出てきてしまいます。また、自分の会社を経営しながら働く身には、勤務時間や定休日の制約も大きかった。個人事業主としてTERASSの不動産エージェントになったことで二つの縛りから解放され、お客様本位の仕事ができています。これまで培ってきたものを、全部お客様に還元できる。キャリアの終着点に帰ってきた感覚があります。
――セイムボートでは、どのようなお仕事をされていますか。
プライベートバンカー、相続コンサルタントとして、相続、資産の運用・承継・防衛、高齢者の住まいに関わる支援をしています。不動産取引はTERASS、相続と金融の支援はセイムボート。それぞれの入り口から、ご縁をいただいたお客様と長く伴走できます。
不動産の売買は、お引き渡しで関係が終わってしまいがちです。でも住宅購入の場面では、これからのライフプランまで見据えて資金計画を考えるので、かなり深いお話ができる。せっかくご縁があったのに、一つの取引で終わらせるのはあまりにもったいないと思うんです。
会社の名前ではなく、個人の名前で覚えていただき、その方の人生に伴走していく。お金のこと、住まいのこと、相続や介護のこと。希望の暮らしを叶える手段の一つに、リノベーションという選択肢があるのだと思っています。
リノベーションは「当たり前の選択肢」に。
それでも仲介と交わりにくい理由
――中古住宅とリノベーションの市場を、どうご覧になっていますか。
新築の価格が高止まりするなか、リノベーションは新築より割安で自由な設計を楽しめる、注文住宅のような位置づけになっていくと思います。ソラリス時代に仲介とリノベーションを一体で提供するフランチャイズの加盟店を立ち上げたのも、当たり前になる前にその仕組みを自分の強みにしたかったからです。
大事なのは、お客様の希望の暮らしが何なのかということ。現況のまま買う、再販業者のリノベーション物件を買う、物件購入とリノベーションをワンストップで進める。この選択肢をすべて提案できれば、お客様それぞれの希望に応えられます。
――「リノベーションの相談はあまりない」という仲介会社さんも多いです。
購入とリノベーションを一体で進めるのは、実はかなり難易度が高いんです。建築は仲介とは領域が違いますし、仲介は取引を完了させることが仕事なので、その先の工事まで関わる発想になりにくい。フルリノベーションは購入検討から引き渡し後まで長期間に及び、ノウハウも必要です。
もう一つ大きいのが、リノベーション資金を住宅ローンと一体で借りる「リノベ資金セット型ローン」です。最初から仕組みを理解して提案を受けていれば組み込めますが、売買契約後では組み込めません。後からリフォームローンを単独で借りると、金利は高く、期間も短くなります。例えば住宅ローン3,500万円、リノベーション費用1,000万円の場合、別々に借りると月約17万円のところ、セットなら月約13万円で済むこともあります※。子育て世帯にとってこの差は大きく、結局リノベーションの予算を削ることになりがちで、満足度にも響いてしまいます。
※住宅ローン35年・変動1.2%、リフォームローン15年・変動3%で試算した一例
工事のパートナーに求めるのは、
お客様のイメージを一緒に描けること
――工事会社は、どのような基準で選んでいますか。
建設業許可や得意分野、対応エリアと工事の幅、住宅リノベーションの実績。それから、取引全体を理解してお客様の意向を正確に汲み取れるか、工事スケジュールを確保できるかを見ています。物件探しから着工まで1年かかることも珍しくないので、複数社にお願いできる関係をつくっておくことが、お客様にご迷惑をおかけしないためにも大事です。
「失敗したくない」に応える。
物件とリノベーションを一緒に考えるという選択肢
――最後に、これからの住まい選びについてお聞かせください。
お客様は「得したい」よりも、「失敗したくない」「損したくない」という気持ちがとても強いんです。ただ、物件探しからリノベーション、セット型ローンまで対応できる会社や担当者を、お客様自身が事前に見つけるのは現実的には難しい。だからこそ、そうした知識を適切にお伝えしていくことも私の役割です。
不動産の購入だけでも、リノベーションのプランだけでもダメ。どちらもそろって、はじめて希望の暮らしが形になります。希望の暮らしを叶える答えの一つとして、リノベーションという選択肢をお示しできるエージェントでありたいと思っています。